انقلاب طلا در نظام پولی ، ضربان سنج قدرت در جهان پسا فیات
جهان پولی معاصر در حال تجربه یک چرخش ساختاری است: گذار از تکیه مطلق بر داراییهای اعتباری غرب به سمت انباشت پول سخت و داراییهای فاقد ریسک طرف مقابل. همزمانی تورم نقدینگی در چین، جهش تولید معدنی در بلوک شرق و بازگشت شتابان بانکهای مرکزی به خزانههای طلا، نشانه فروپاشی فوری دلار نیست؛ بلکه بازتعریف معماری ذخایر رسمی در نظمی چندقطبی، تحریمپذیر و بدهیمحور است.
۱. چین و تله نقدینگی: مهار ابربحران اعتباری اقتصاد سیاسی چین با یک تناقض ساختاری دستبهگریبان است. طبق ارزیابیهای نهادهای پولی بینالمللی و دادههای بانک مرکزی چین، حجم نقدینگی گسترده نسبت به تولید ناخالص داخلی در این کشور به رکورد تاریخی ۲۲۰ تا ۲۴۰ درصد رسیده است؛ رقمی بسیار سنگین که در ژاپن حدود ۱۸۵ درصد و در ایالات متحده نزدیک به ۷۰ درصد برآورد میشود.
این انباشت سرسامآور نقدینگی، درون شبکه بانکی و زنجیره بدهی دولتهای محلی و بخش مسکن محبوس شده است.
پکن برای جلوگیری از فرار سرمایه و تضعیف ارزش یوآن، درهای خروج را بهشدت کنترل میکند. همزمان، در سطح مدیریت ذخایر حاکمیتی، استراتژی کاهش تدریجی اوراق خزانه آمریکا و تبدیل مازاد ارزی به طلای فیزیکی با جدیت پیگیری میشود. طلا برای چین ابزاری برای نوسانگیری نیست، بلکه پوششی استراتژیک در برابر ریسک سیستماتیک و تسلیح ابزارهای مالی غرب به شمار میرود.
۲. جغرافیای عرضه: انتقال اهرم فیزیکی به شرق بر پایه آخرین گزارشهای شورای جهانی طلا، تولید معدنی جهان در سال ۲۰۲۵ با ثبت رکوردی تاریخی به ۳,۶۷۲ تن رسید.
در این میان، چین با استخراج سالانه حدود ۳۸۰ تن در صدر ایستاده و روسیه با جهشی نزدیک به ۷۰ درصدی طی پانزده سال اخیر، تولید خود را از ۲۰۳ تن به بیش از ۳۳۰ تن رسانده و جایگاه دوم جهان را تثبیت کرده است. استرالیا نیز با ۲۸۴ تن در رتبه سوم قرار دارد.
سهم کشورهای عضو بریکس و اقتصادهای همسو از مجموع استخراج جهانی، از ۳۸ درصد به نیمی از کل تولیدات جهان ارتقا یافته است.
مسکو پس از مسدودسازی بیش از ۳۰۰ میلیارد دلار از داراییهای ارزیاش در غرب دریافت که داراییهای کاغذی خارجی، بدهیهایی مشروط به اراده دیگران است؛ در حالی که شمش مستقر در خزانههای داخلی، وثیقه نهایی تابآوری در شرایط جنگ اقتصادی است.
با این حال، میان استخراج فیزیکی و قدرت قیمتگذاری شکافی بنیادین وجود دارد؛ معدنکاری به شرق منتقل شده، اما زیرساختهای تسویه، بیمه، بازار مشتقه و کشف قیمت همچنان در انحصار مراکز مالی لندن و نیویورک باقی مانده است.
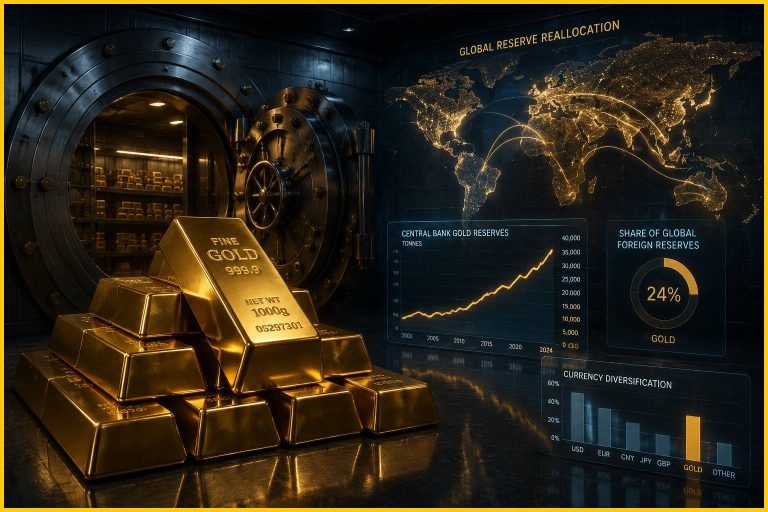
۳. بانکهای مرکزی: تقدم تابآوری بر بازدهی تقاضای کل طلا در جهان با ثبت رقم تاریخی ۵,۰۰۲ تن و ارزش بیش از ۵۵۰ میلیارد دلار، از بازگشت قدرتمند تقاضای نهادی حکایت دارد.
دو متغیر اصلی این تحول را شکل دادهاند: نخست ، خرید خالص بانکهای مرکزی که با رسیدن به ۸۶۳ تن، دو برابر میانگین تاریخی دهههای گذشته ثبت شد؛ و دوم، افزایش سهم طلا در سبد ذخایر رسمی جهان (بدون احتساب آمریکا) تا مرز ۲۶ درصد که بالاترین سطح در قرن بیست و یکم است.
منطق نهادهای پولی دچار دگرگونی بنیادین شده است: در جهانی با بدهیهای نجومی دولتهای غربی و امکان قطع شبانه دسترسی به شبکههای پرداخت بینالمللی، حذف ریسک طرف مقابل بر جستوجوی بازدهی سود ترجیح داده میشود.
۴. چشمانداز بازار و سناریوهای پیشرو جهتگیری میانمدت قیمت طلا برآیند تقابل چند نیروی اصلی است؛ کاهش نرخ بهره واقعی و افت دلار به عنوان پیشرانهای سنتی، در کنار تشدید تنشهای ژئوپولیتیک، عطش خرید بانکهای مرکزی و رشد تصاعدی بدهی جهانی عمل میکنند. بر این اساس سه سناریو قابل ترسیم است .
اولا ؛ سناریوی پایه (با احتمال ۶۵ درصد – صعود پیوسته و فرسایشی): تداوم تقاضای نهادی بانکهای مرکزی در کنار روند کاهشی نرخ بهره جهانی، بستری مستحکم برای تثبیت قیمتها میسازد. روند کلی میانمدت مثبت خواهد بود، هرچند بازار با نوسانات و اصلاحهای دورهای ۱۰ تا ۱۵ درصدی همراه میشود.
دوما ؛ سناریوی جهشی (با احتمال ۲۵ درصد – تشدید شوکهای سیستمیک): گسترش بحرانهای نظامی در آبراهها و تنگههای راهبردی انرژی یا بروز بیثباتی در بازارهای بدهی حاکمیتی غرب، طلا را وارد فاز پرتابی و شکستن رکوردهای پیشبینینشده خواهد کرد.
و سوما ؛ سناریوی اصلاحی با احتمال ۱۰ درصد – انقباض طولانیمدت در صورت تثبیت بلندمدت نرخهای بهره بالا توسط فدرالرزرو و فروکش کردن موقت عطش خریداران بزرگ آسیایی، بازار وارد فاز اصلاح قیمتی عمیق اما موقت خواهد شد.
جمعبندی راهبردی : طلا هرگز جایگزین کارکرد نقدینگی و مبادلاتی دلار در بازرگانی جهانی نخواهد شد، چراکه دلار همچنان از عمق بیرقیب بازارهای مالی و شبکه تسویه بینالمللی برخوردار است ؛ اما ماهیت ذخایر استراتژیک دگرگون شده است؛ نظام پولی تکستونی مبتنی بر تعهدات اعتباری، جای خود را به نظمی دولایه داده است: ارزهای فیات برای تسویه و تجارت روزمره در سطح، و خزانههای شمش طلا به عنوان لنگرگاه نهایی امنیت ملی و دارایی بدون تعهد طرف مقابل در عمق .
به قلم مسیح اله شادرام


 امپراتوری حقوقی دلار و تله ژئوپلیتیک تهران







دیدگاهتان را بنویسید